ARTICLE GUIDE / 520億円の資本政策を読み解く


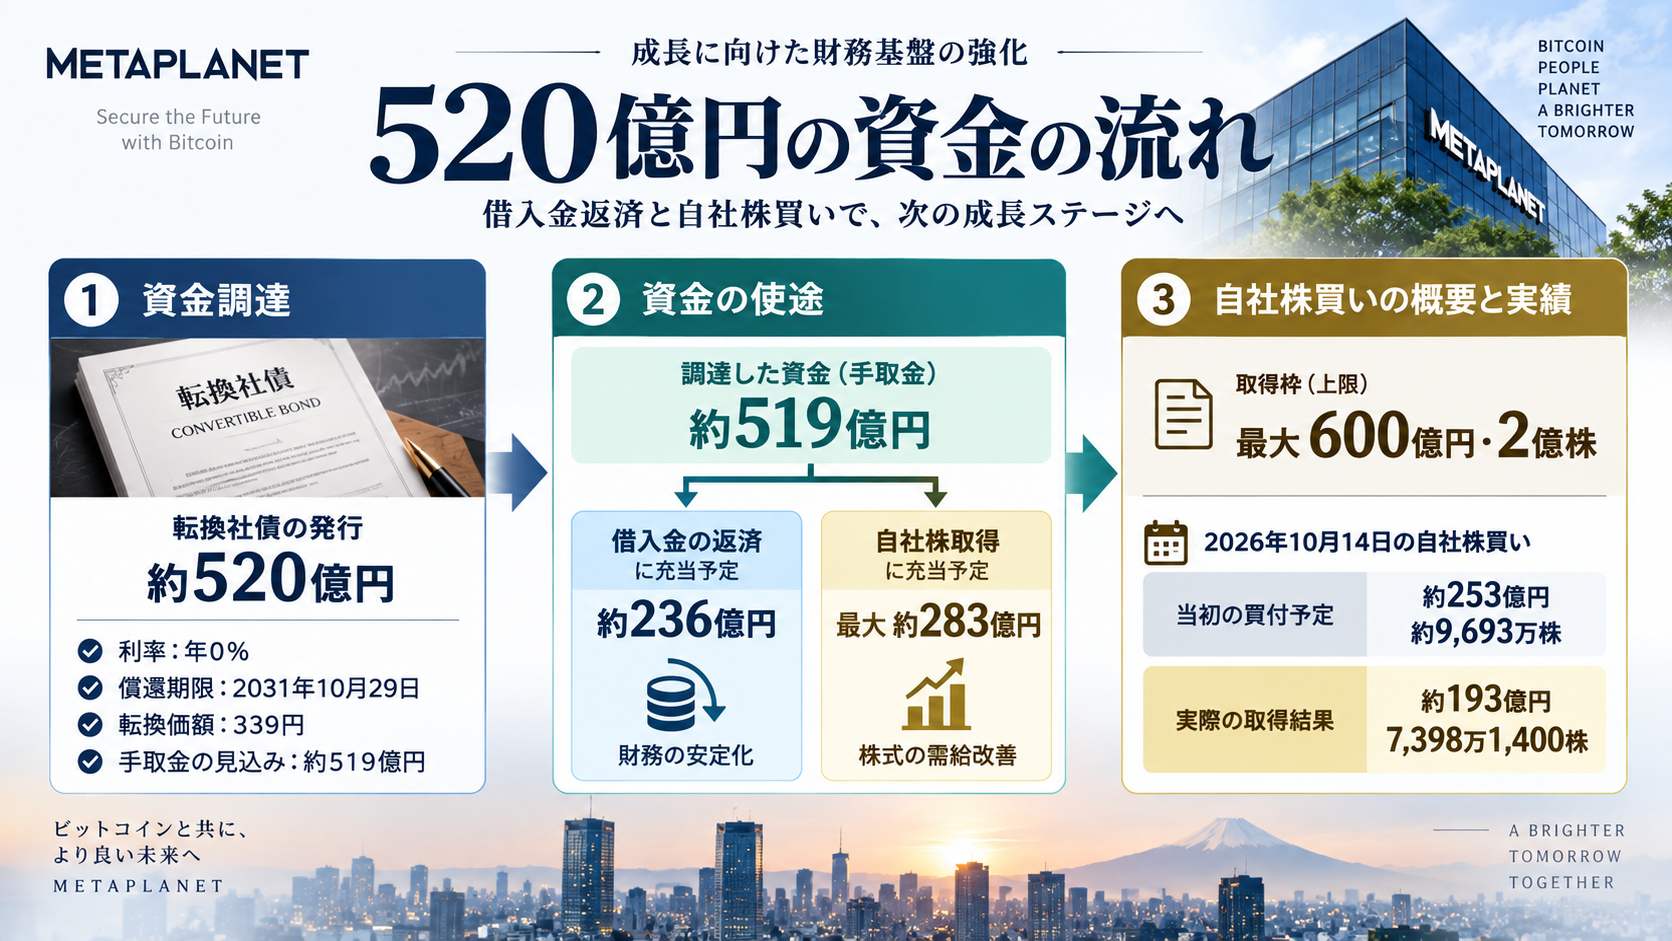
メタプラネットは2026年10月13日に520億円の転換社債発行と自社株取得枠を発表し、翌14日には約193億円の自己株式を取得しました。借入金返済と自社株買いを同時に進める点が今回の重要なテーマです。
僕は元公立中学校教師として、専門用語を覚えるより、なぜそうなるのかを理解することが大切だと考えています。会社の発表と僕たちが考える株主への影響を分けて説明します。
情報確認日:2026年10月14日。予定・上限・実績を区別して記載しています。
この記事で分かること
- 520億円の調達と10月14日の取得実績
- 借入返済と自社株買いを同時に行う理由
- 転換社債・希薄化の仕組み
- 株価への影響を判断するポイント
▶ まず動画で全体像を知りたい方へ
メタプラネットの520億円の転換社債と自社株買いについて、資金調達の目的や希薄化の論点を動画で解説しています。動画で全体像をつかみ、記事で数字と仕組みを詳しく確認できます。
別タブで開きます
メタプラネットに何が起きた?520億円の資金調達と自社株買いの全体像
520億円の資金調達と自社株買いは、同じお金を表すわけではありません。10月13日に決めた取得枠と、翌14日に実際に成立した買付けにも違いがあります。
まず会社が何を発表し、何を実行したのかを時系列で整理します。予定と実績を区別すると、ニュースの数字がずっと読みやすくなります。
520億円の転換社債発行で何が決まったのか
額面総額520億円、手取金約519億円の2031年満期ユーロ円建転換社債の発行が発表されました。10月14日には条件決定と訂正開示も出ています。
この数字が計画か実績かを区別すると、ニュースの読み違いを防げます。
額面520億円と手取金約519億円は異なる数字です。額面は社債の元本規模、手取金は発行費用などを考慮した利用可能額の見込みを指します。
調達資金は借入金返済と自社株買いに使われる
手取金の予定使途はBTC担保借入の返済約236億円と自社株取得最大約283億円です。520億円すべてが自社株買いに使われるわけではありません。
一つの材料だけで良し悪しを決めず、契約条件や今後の開示も確認しましょう。
例えば家計でも、高い利息の借入を条件の違う借入に借り換えることがあります。ただし借換えだけで負債がなくなるわけではありません。
最大600億円・2億株の自社株取得枠とは
新しい取得枠は最大600億円・2億株で、期間は2026年10月14日から2027年10月13日までです。上限までの取得が約束されたわけではありません。
初心者の方は、誰が資金を出し、誰が何を受け取り、将来何が変わるかを順に考えてみてください。
取得枠は「最大これだけ買える」という上限で、実行の確約ではありません。600億円の枠と、自社株取得に充てる最大約283億円は別の数字です。
10月14日の自社株買い実績は約193億円・7,398万1,400株
10月13日の買付予定は約253億円・9,693万4,800株、14日の実際の取得は約193億円・7,398万1,400株でした。取得単価は261円です。
この数字が計画か実績かを区別すると、ニュースの読み違いを防げます。
立会外買付けでは、売り手が応じる数量で実際の取得が決まります。10月13日の委託予定と14日の成立結果を区別することが重要です。
3秒解説|ToSTNeT-3
東京証券取引所の立会外買付制度です。予定数量の全量が成立するとは限りません。
| 項目 | 内容 |
|---|---|
| 額面 | 520億円 |
| 手取金 | 約519億円 |
| 借入返済予定 | 約236億円 |
| 自社株取得への充当予定 | 最大約283億円 |
| 10月14日実績 | 約193億円・7,398万1,400株 |
この章の要点まとめ
- 額面総額520億円、手取金約519億円の2031年満期ユーロ円建転換社債の発行が発表されました。10月14日には条件決定と訂正開示も出ています。
- 10月13日の買付予定は約253億円・9,693万4,800株、14日の実際の取得は約193億円・7,398万1,400株でした。取得単価は261円です。
発表と実績の違いが分かりました。次はこの資金政策を選んだ理由を見ていきましょう。
なぜメタプラネットは520億円を調達しながら自社株買いをするのか
借入金を返すために資金を集めながら、同時に自社株を買うのは矛盾しているように感じるかもしれません。しかし企業財務では借入額だけでなく、金利や担保、返済期限という「お金の借り方」も重要です。
今回はビットコイン担保の有利子借入の一部を別の資金に置き換え、株式の需給にも働きかける狙いがあります。会社の説明と実際の効果を分けて考えましょう。
ビットコイン担保借入の返済を優先する理由
BTC担保借入は金利がかかり、BTC価格下落時に追加担保などが必要になる可能性があります。借入返済はこうした負担を抑える狙いがあります。
この数字が計画か実績かを区別すると、ニュースの読み違いを防げます。
BTCを担保にする借入では価格変動によって担保余力が変わり得ます。返済で担保拘束が軽くなれば財務の柔軟性が高まる可能性があります。
金利0%の転換社債へ資金調達を切り替える意味
表面利率0%の長期社債へ借入の一部を置き換えることで利払い負担を抑える狙いがあります。ただし償還義務や将来の希薄化は残ります。
一つの材料だけで良し悪しを決めず、契約条件や今後の開示も確認しましょう。
表面利率0%でも元本が自動的に消えるわけではありません。金利負担の軽減と、将来の償還義務や希薄化の可能性はセットで考えます。
自社株買いで株式の需給に働きかける狙い
自己株式取得は買い需要を生みますが、株価上昇を保証しません。市場の売り注文や企業価値の変化にも左右されます。
初心者の方は、誰が資金を出し、誰が何を受け取り、将来何が変わるかを順に考えてみてください。
企業の買い注文があることと株価が長期に上昇することは別です。他の投資家の売りや将来の企業価値も価格に影響します。
借入返済と自社株買いを同時に進める資本政策の本質
ここまでを一言で言うと、借入の性質を変えながら株式需給にも働きかける政策です。財務改善の狙いと実際の株主価値への効果は別です。
この数字が計画か実績かを区別すると、ニュースの読み違いを防げます。
ここまでを一言で言うと、負債の条件を見直しながら株式需給にも働きかける政策です。会社の狙いと実際の株主価値への効果は区別します。
資本政策の流れ
転換社債で資金を調達
借入金の一部を返済
自己株式を取得
この章の要点まとめ
- BTC担保借入は金利がかかり、BTC価格下落時に追加担保などが必要になる可能性があります。借入返済はこうした負担を抑える狙いがあります。
- ここまでを一言で言うと、借入の性質を変えながら株式需給にも働きかける政策です。財務改善の狙いと実際の株主価値への効果は別です。
負債の形を変える狙いが見えてきました。続いて転換社債そのものの仕組みを確認します。
転換社債とは?金利0%・転換価額339円の仕組みを解説
転換社債は普通の借金なのか、それとも株式なのか。初めて聞く方には分かりにくい仕組みですが、実は両方の性格を持つところが特徴です。
利率0%でも投資家が引き受けるのは、一定条件で株式へ転換できる権利に価値があるからです。転換価額339円の意味と満期のリスクを、投資家と会社の両方の立場から見ていきます。
転換社債は株式に変わる可能性がある借入型の資金調達
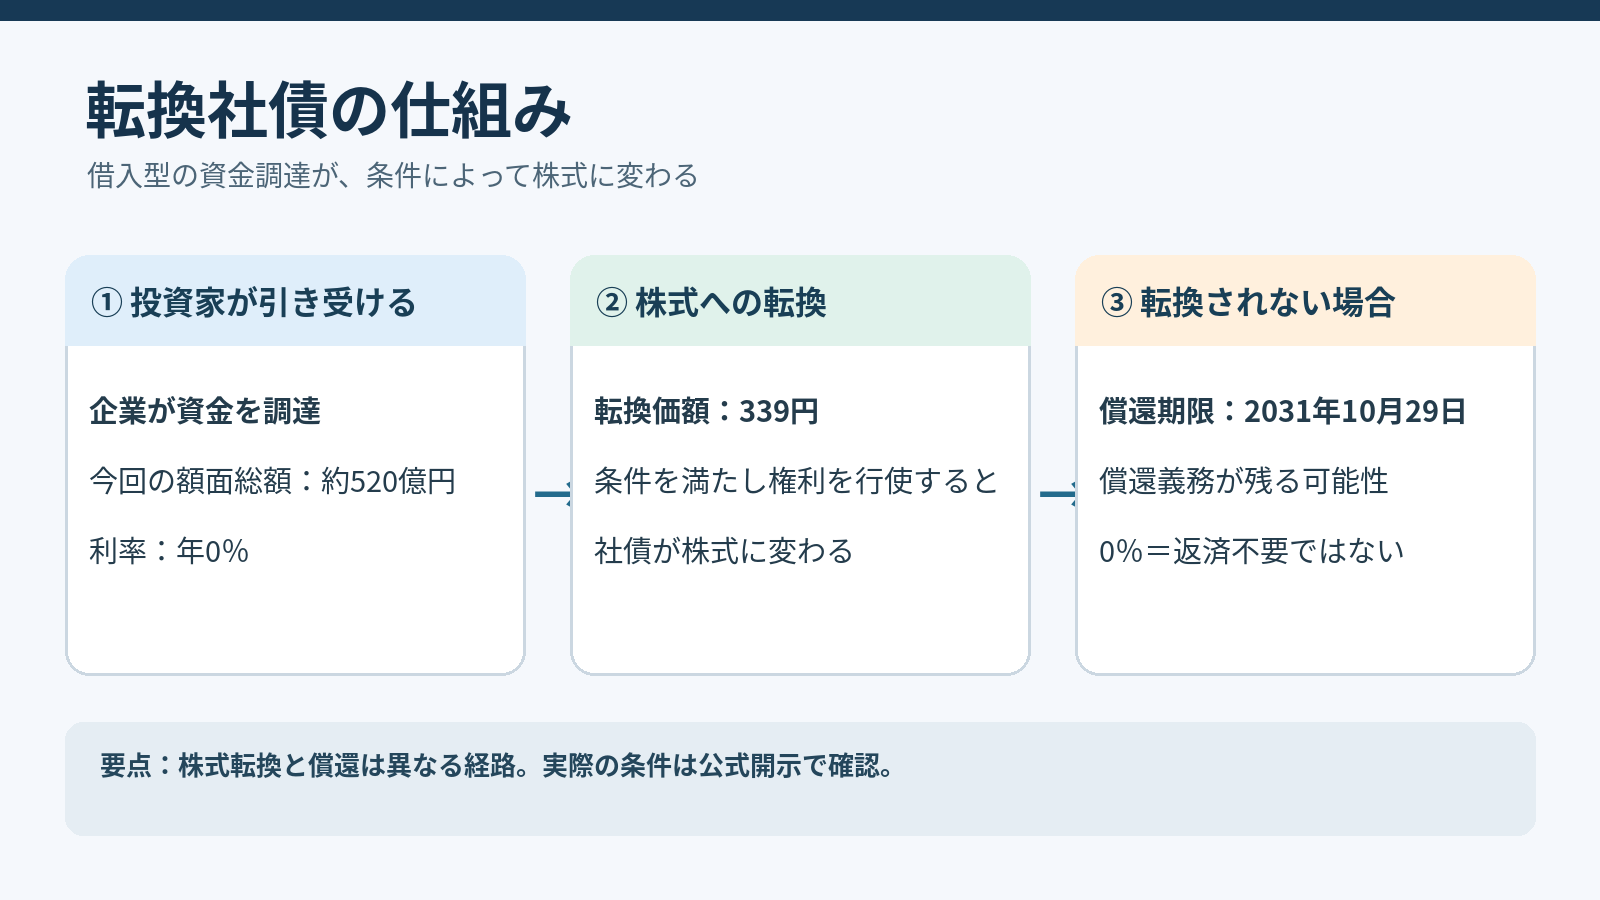
転換社債(CB)は債券でありながら、一定条件で株式に転換できる権利が付いた商品です。投資家は債権者から株主へ変わる選択肢を持ちます。
この数字が計画か実績かを区別すると、ニュースの読み違いを防げます。
例えば株価が上昇すれば株式への転換を検討できる一方、転換しなければ債券としての償還条件が重要になります。両面を見る商品です。
3秒解説|CB
転換社債の略です。債券を一定条件で株式へ変えられる権利が付いています。
金利0%でも投資家が引き受ける理由
投資家は利息だけでなく、株価上昇時に株式へ転換できる権利にも価値を見いだします。だから利率0%でも引き受けられる場合があります。
一つの材料だけで良し悪しを決めず、契約条件や今後の開示も確認しましょう。
投資家が受け取る価値は利息だけではありません。株式に転換する権利や債券の売買条件にも価値があるため、無償で資金を出しているわけではありません。
転換価額339円は何を意味するのか
転換価額339円は株式転換時の計算に用いる価格で、将来の株価予測ではありません。転換可能期間や価格調整条項も重要です。
初心者の方は、誰が資金を出し、誰が何を受け取り、将来何が変わるかを順に考えてみてください。
339円は転換時の計算に用いる基準であり、株価の下限でも目標でもありません。転換期間や価格調整条項も確認すべき点です。
2031年の償還期限と返済リスクをどう考えるか
償還期限は2031年10月29日です。全額が株式に転換されるとは限らず、未転換時の返済や契約上の償還条件も考える必要があります。
この数字が計画か実績かを区別すると、ニュースの読み違いを防げます。
2031年10月29日が償還期限です。株式に転換されない部分が残れば、会社には契約に沿った償還の問題が残ります。
この章の要点まとめ
- 転換社債(CB)は債券でありながら、一定条件で株式に転換できる権利が付いた商品です。投資家は債権者から株主へ変わる選択肢を持ちます。
- 償還期限は2031年10月29日です。全額が株式に転換されるとは限らず、未転換時の返済や契約上の償還条件も考える必要があります。
無利息でも条件があることが分かりました。では既存株主への影響はどうなるでしょうか。
メタプラネットの希薄化リスクは?自社株買いで相殺できるのか
既存株主が気になるのは、将来の株式数がどう変わるかという点でしょう。会社が株を買い戻す一方、転換社債が株式に変われば新たな株式が増える可能性があります。
ただし買い戻した株数と潜在株式数をそのまま引き算するのは正確ではありません。自己株式の保有・消却、転換時の交付方法を分けて考えます。
希薄化とは何か?株式が増えると既存株主に何が起きるのか
希薄化とは株式数が増えて持分割合が小さくなることです。100株の会社で10株持つ人は10%ですが、新たに25株増えると8%になります。
この数字が計画か実績かを区別すると、ニュースの読み違いを防げます。
100株の会社で10株を持てば持分は10%ですが、25株増えれば8%になります。ただし企業価値まで同じ割合で下がるとは限りません。
3秒解説|希薄化
株式数が増えて、既存株主の持分割合が小さくなることです。
潜在株式数約11.24%という数字の正しい見方
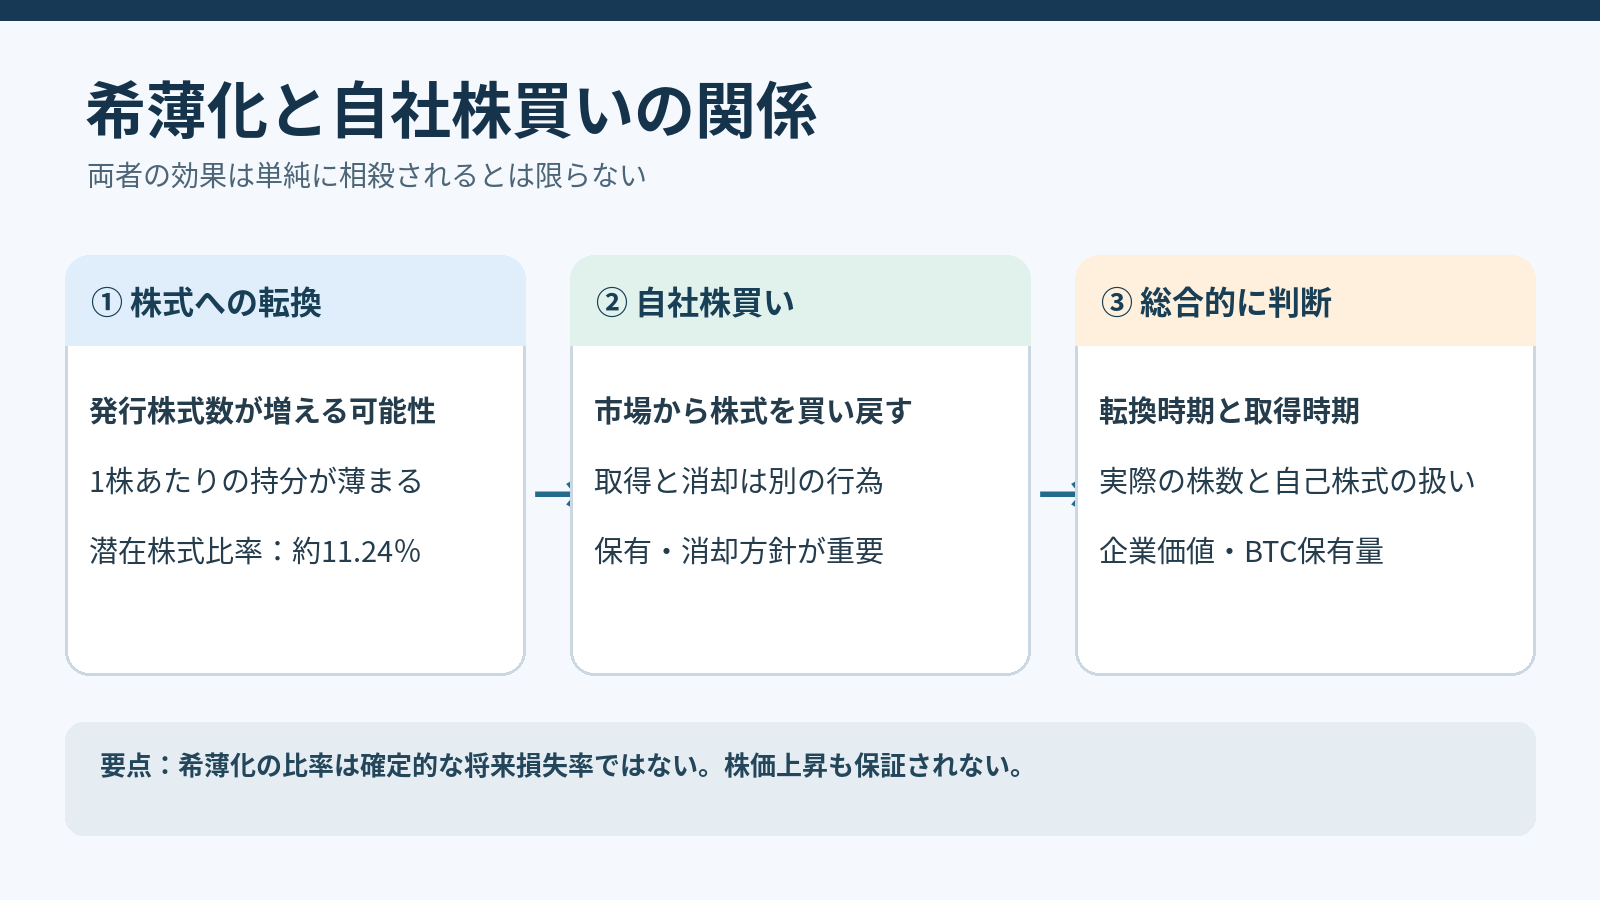
潜在株式数の比率約11.24%は自己株式を除く発行済み株式数を基準とした数値です。既存株主の持分が必ず11.24%減る意味ではありません。
一つの材料だけで良し悪しを決めず、契約条件や今後の開示も確認しましょう。
11.24%は自己株式を除く発行済み株式数に対する潜在株式数の比率です。既存株主の保有割合がそのまま11.24%減る意味ではありません。
自社株買いと株式消却は同じではない
買い戻した株は自動的に消えません。自己株式として保有することと、消却して発行済株式数を減らすことは別です。
初心者の方は、誰が資金を出し、誰が何を受け取り、将来何が変わるかを順に考えてみてください。
会社が買い戻した株は直ちに消えるわけではありません。自己株式として保有する場合と消却する場合では、後の株式数への影響が違います。
転換社債と自社株買いを組み合わせた場合の株式数への影響
自社株買いと将来の株式転換は単純に相殺できません。取得株の消却・処分や、転換時の株式交付方法で影響が変わります。
この数字が計画か実績かを区別すると、ニュースの読み違いを防げます。
転換時に新株を発行するのか自己株式を交付するのかでも影響は変わります。買付株数と潜在株式数を単純に差し引くだけでは判断できません。
希薄化率を数字で理解する
100株中10株の持分は10%。新たに25株増えれば10÷125=8%です。今回の11.24%は異なる分母に対する潜在株式数の割合であり、この例の減少率と同一視できません。
この章の要点まとめ
- 希薄化とは株式数が増えて持分割合が小さくなることです。100株の会社で10株持つ人は10%ですが、新たに25株増えると8%になります。
- 自社株買いと将来の株式転換は単純に相殺できません。取得株の消却・処分や、転換時の株式交付方法で影響が変わります。
株式数の変化は単純な引き算ではありません。次は市場価格への影響を考えます。
メタプラネットの株価はどうなる?短期の需給と長期の企業価値
今回の発表で株価は上がるのでしょうか。市場では会社の買い注文だけでなく、投資家の売買、転換社債に関連する取引、ビットコイン価格などが同時に動きます。
短期的な需給と長期的な企業価値を混ぜてしまうと判断を誤ります。何が確認できる事実で、何が将来への予測なのかを整理しましょう。
自社株買いが株価を支える可能性と限界
自社株買いは短期の買い需要になり得ますが、株価は市場全体の需給や企業価値にも左右されます。上昇が保証されたわけではありません。
この数字が計画か実績かを区別すると、ニュースの読み違いを防げます。
今回の取得は実際の買い需要ですが、今後も同じ買付けが続くと決まったわけではありません。発表への期待と実際の市場取引を分けましょう。
転換社債の株式転換・裁定取引が需給に与える影響
転換社債の投資家は価格差を利用する裁定取引やヘッジを行う場合があります。ただし今回の引受投資家が実際に行った取引は断定できません。
一つの材料だけで良し悪しを決めず、契約条件や今後の開示も確認しましょう。
裁定取引とは価格差を利用する取引です。投資家が株式を借りて売るなどのヘッジを行う場合もありますが、個別の実際の取引は断定できません。
3秒解説|裁定取引
価格差を利用した取引です。今回実際に行われたかどうかは別問題です。
ビットコイン価格と1株あたりの企業価値をどう見るか
BTC保有企業の評価ではBTC時価に加え、負債、現金、事業価値を見ます。BTC保有量が増えても株式数が増えれば1株あたりの価値は別です。
初心者の方は、誰が資金を出し、誰が何を受け取り、将来何が変わるかを順に考えてみてください。
企業のBTC時価だけで株価は決まりません。現金、負債、事業価値、株式数を合わせて見る必要があります。
この章の要点まとめ
- 自社株買いは短期の買い需要になり得ますが、株価は市場全体の需給や企業価値にも左右されます。上昇が保証されたわけではありません。
- BTC保有企業の評価ではBTC時価に加え、負債、現金、事業価値を見ます。BTC保有量が増えても株式数が増えれば1株あたりの価値は別です。
短期の値動きと企業価値は別です。最後に判断材料を整理しましょう。
メタプラネットの資本政策を投資家はどう判断すべきか
今回の資本政策を好材料と見るか慎重に評価するかは、何を重視するかによって変わります。金利負担が軽くなっても、将来の転換や償還条件を見落とせば十分な判断はできません。
そこで最後に、次の適時開示で確認したい数字を整理します。予定が実行されたか、負債と株式数がどう変わったかを順番に見ることが大切です。
借入残高・償還条件・自己株式の扱いを確認する
借入返済の進捗、償還条件、買い戻した株式の保有・消却方針を確認します。予定だけでなく、実行後の残高を読むことが大切です。
この数字が計画か実績かを区別すると、ニュースの読み違いを防げます。
借入返済の進捗と残高、社債の条件、買い戻した株式の扱いを追いましょう。計画ではなく実行後の財務を確認することが重要です。
1株あたりBTC保有量と希薄化を合わせて評価する
1株あたりBTC保有量はBTC総量を株式数と合わせて見る指標ですが、負債や事業価値を無視できません。これだけで割安・割高は決まりません。
一つの材料だけで良し悪しを決めず、契約条件や今後の開示も確認しましょう。
1株あたりBTC保有量だけで割安・割高は決まりません。BTC取得のための負債や事業の価値も評価に含めます。
今後の適時開示で注目すべき3つのポイント
注目したいのは①追加の自己株式取得実績、②社債の転換・償還条件、③借入残高と担保状況です。新しい開示のたびに予定と実績を整理します。
初心者の方は、誰が資金を出し、誰が何を受け取り、将来何が変わるかを順に考えてみてください。
次の開示では追加の自己株式取得、転換社債の転換・償還、借入残高と担保状況を確認します。予定と実績を並べると変化が分かります。
この章の要点まとめ
- 借入返済の進捗、償還条件、買い戻した株式の保有・消却方針を確認します。予定だけでなく、実行後の残高を読むことが大切です。
- 注目したいのは①追加の自己株式取得実績、②社債の転換・償還条件、③借入残高と担保状況です。新しい開示のたびに予定と実績を整理します。
次の開示で何を見るかを決めておけば、ニュースに振り回されにくくなります。
まとめ|520億円の資本政策は財務と株式数を分けて考える
今回の520億円の転換社債発行は、BTC担保借入の一部返済と自己株式取得を組み合わせた資本政策です。金利負担を抑える可能性がある一方、将来の株式転換による希薄化や償還のリスクが残ります。
自社株買いが実際に行われたことと、今後の株価が上がることは同じではありません。僕たち個人投資家は、会社の狙いだけでなく、実際の返済額、株式取得結果、転換条件を追って判断する必要があります。
この章の要点まとめ
- 520億円の社債発行と約193億円の取得実績は別の数字です。
- 借入返済による負担軽減と希薄化の可能性を同時に考えます。
- 株価予測よりも、次の適時開示を読める力を身につけましょう。
金融ニュースの裏側まで学ぶ
世界経済や暗号資産の最新ニュースを、金融市場の仕組みとともに分かりやすく解説。メルマガやLINEで情報を共有しています。
個別の質問はお問い合わせページまたはLINEのお問い合わせからどうぞ。
投資に関する注意事項
本記事は教育・情報提供を目的とし、特定の株式・金融商品の購入や売却を推奨するものではありません。株式や暗号資産には価格変動リスクがあり、転換社債には償還・希薄化などの論点があります。最新の公式開示を確認し、ご自身の判断と責任で投資を検討してください。
参考資料
以下はメタプラネットの2026年10月13日・14日の適時開示です。資料名と日付を確認し、メタプラネット公式開示一覧から原文を参照できます。会社の公式資料を優先し、訂正後の条件を確認してください。
- 2026年10月13日「ゼロ・クーポン2031年満期ユーロ円建転換社債型新株予約権付社債の発行に関するお知らせ」 — 公式開示一覧で確認する
- 2026年10月13日「ユーロ円CB発行及び自己株式取得に関する補足説明資料」 — 公式開示一覧で確認する
- 2026年10月13日「自己株式の取得状況及び取得終了並びに自己株式の取得枠設定に関するお知らせ」 — 公式開示一覧で確認する
- 2026年10月13日「自己株式立会外買付取引(ToSTNeT-3)による自己株式の買付けに関するお知らせ」 — 公式開示一覧で確認する
- 2026年10月14日「2031年満期ユーロ円建転換社債型新株予約権付社債の発行条件等の決定に関するお知らせ」 — 公式開示一覧で確認する
- 2026年10月14日「(訂正)ゼロ・クーポン2031年満期ユーロ円建転換社債型新株予約権付社債の発行に関するお知らせの一部訂正について」 — 公式開示一覧で確認する
- 2026年10月14日「自己株式立会外買付取引(ToSTNeT-3)による自己株式の取得結果に関するお知らせ」 — 公式開示一覧で確認する
一次資料:メタプラネット公式開示一覧 / TDnet適時開示情報閲覧サービス / 日本取引所グループ
※各資料の個別PDFの直接URLは照合できていないため、リンク先は公式開示一覧です。資料名と日付で該当資料をお探しください。

コメント